China y la revolución solar (septiembre de 2025: qué está pasando y por qué importa
 Expresiones Colombia Radio
Por Marlene Vega y Álvaro Cruz
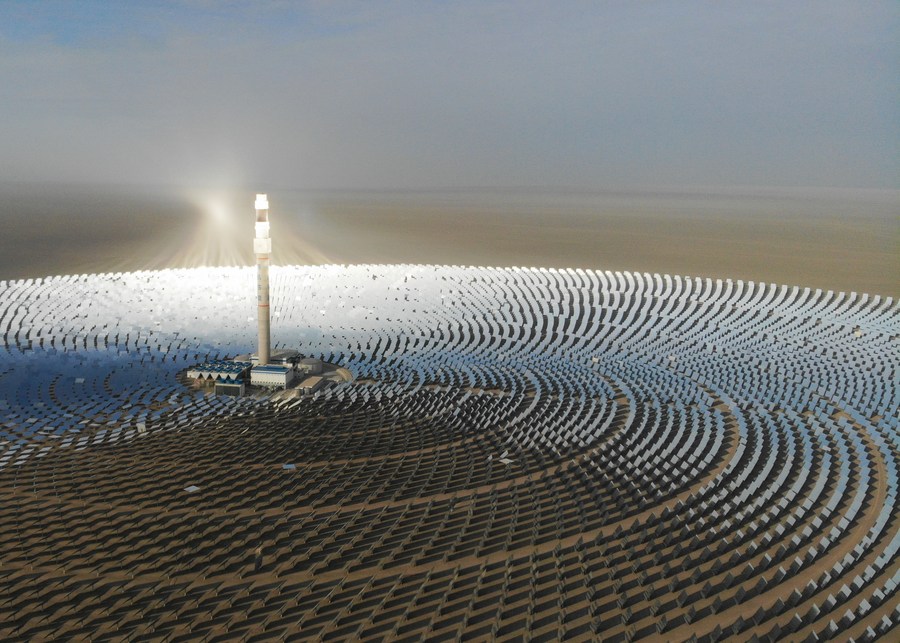
China no solo domina la capacidad instalada de energía solar del mundo: en 2024–2025 avanzó a ritmo acelerado tanto en cantidad —gigavatios instalados— como en calidad tecnológica —nuevas arquitecturas de células y mejoras en materiales—. Este artículo explica, con datos y fuentes, qué innovaciones están empujando ese liderazgo, qué desafíos enfrenta la industria china hoy (septiembre de 2025) y qué implicaciones tiene para los mercados globales y para países como Colombia.
1) Magnitud del despliegue: cifras que cortan la respiración
En la primera mitad de 2025 China añadió cifras masivas de capacidad renovable: solo en H1 2025 las nuevas instalaciones fotovoltaicas superaron los 200 GW, con reportes que sitúan la cifra en alrededor de 212 GW en los primeros seis meses del año. Ese ritmo excepcional es la razón por la que Beijing logró adelantarse a sus metas a 2030 en algunos indicadores de solar y eólica.
2) Innovaciones tecnológicas: perovskita + silicio y celdas flexibles
La frontera tecnológica más relevante es la tandem perovskita–silicio: al combinar una célula de perovskita (captura mejor ciertas longitudes de onda) encima de una célula de silicio, las tandems superan el techo teórico práctico de las células de silicio convencionales. Empresas y centros de investigación chinos han reportado avances certificados de laboratorio y mejoras en estabilidad y flexibilidad —incluyendo tandems flexibles con eficiencias certificadas cercanas al 30–35% en condiciones de laboratorio—, acercando la tecnología a la manufactura industrial. Estos logros han sido documentados en revistas científicas y comunicados de fabricantes chinos.
3) Manufactura: escala, presión de precios y señales de tensión financiera
El modelo chino combina I+D avanzado con una capacidad fabril masiva. Sin embargo, esa misma escala ha generado exceso de capacidad, competencia agresiva de precios y presión en márgenes: en H1 2025 los grandes fabricantes (LONGi, Jinko, Trina, JA Solar) publicaron resultados negativos agregados y pérdidas significativas, lo que evidencia un periodo de ajuste para el sector. Al mismo tiempo, analistas y asociaciones han advertido sobre la proliferación de producción de baja calidad que erosiona los precios y la confianza.

4) Regulación industrial y control de calidad: nuevas normas para el polisilicio
En septiembre de 2025 las autoridades chinas someteron a consulta pública estándares energéticos más estrictos para la producción de polisilicio (materia prima clave para paneles). Los borradores exigen límites de consumo energético por kg y prevén el cierre de plantas que no alcancen umbrales tras plazos definidos —una medida dirigida a eliminar capacidad ineficiente y contaminante—. Este movimiento puede reducir oferta de polisilicio efectiva y reordenar la cadena de suministro mundial.
5) Reformas del mercado eléctrico y su efecto en inversiones
China está ajustando su mecanismo de fijación de precios para la energía renovable, transitando hacia subastas y precios de mercado en varias provincias. Las primeras licitaciones bajo el nuevo esquema muestran precios de captura muy bajos en regiones con saturación, lo que genera dudas sobre la rentabilidad futura de proyectos sin demanda firme o sin acceso a mercados con precios más altos. En conjunto, las reformas podrían frenar el ritmo de nuevas instalaciones en zonas menos atractivas económicamente y forzar una selección más cuidadosa de proyectos.

6) Dónde está el avance real (y qué es todavía laboratorio)
-
Lo real y cercano a mercado: mejoras en procesos de fabricación (TOPCon, heterounión, células n-type), módulos bifaciales de mayor eficiencia, reducción de costos por escala y automatización. Empresas siguen empujando módulos comerciales de rango 22–24% de eficiencia en promedio de fábrica.
-
Lo prometedor pero aún en transición: tandems perovskita–silicio con eficiencia récord en laboratorio (30%+), y rutas para fabricación en roll-to-roll o módulos flexibles. La barrera ahora es la durabilidad y la transferencia a producción masiva sin elevar defectos ni costos excesivos.
7) Riesgos y tensiones inmediatas (septiembre 2025)
-
Sobrecapacidad y precios a la baja: erosión de márgenes y pérdidas corporativas, como han mostrado los reportes de H1 2025.
-
Reformas regulatorias (polisilicio, subastas): posibilidad de reducción de plantas ineficientes y ajuste de inversiones.
-
Calidad y reputación: llamados públicos de líderes industriales para eliminar capacidad de baja calidad y restaurar confianza.
8) ¿Qué significa esto para América Latina y Colombia?
-
Reducción de costos de módulos: la oferta china mantiene precios competitivos que ayudan a hacer proyectos solares más viables en la región, siempre que la calidad sea la adecuada.
-
Oportunidad tecnológica: cuando las tandems y celdas avanzadas lleguen a producción en serie podrían elevar la densidad energética de parques y techos, importante para zonas con limitaciones de tierra o para instalaciones flotantes.
-
Riesgo de dependencia de insumos: cambios en normas de polisilicio o en la cadena de suministro china pueden alterar precios y disponibilidad; por eso conviene diversificar proveedores y apostar también por capacidades locales de instalación y mantenimiento.
9) Conclusión breve
En septiembre de 2025 China sigue siendo el motor global de la fotovoltaica: empuja la innovación (tandems perovskita–silicio, módulos flexibles), mantiene una capacidad de fabricación sin parangón y simultáneamente enfrenta un ajuste necesario: limpieza de capacidad de baja calidad, reformas de mercado que afectan rentabilidad y presión financiera sobre fabricantes. Para países como Colombia, la ola china ofrece tanto oportunidad (precios, tecnología) como la lección de prepararse para volatilidad en la cadena de suministro y enfocarse en calidad, regulación y diversificación.
Fuentes consultadas (selección)
-
IEA — World Energy Investment 2025 (sección China). IEA
-
Reuters (15–17 septiembre 2025) — notas sobre subastas provinciales, norma de polisilicio y llamado de Longi a cortar capacidad de baja calidad. Reuters+2Reuters+2
-
Nature / artículos científicos sobre células perovskita–silicio y tandems (2024–2025). Nature+1
-
PV-Tech — análisis financiero H1 2025 de los grandes fabricantes chinos. PV Tech
-
Ember / análisis China Energy Transition Review 2025. ember-energy.org
-
Wood Mackenzie / rankings y contexto de fabricantes 2024–2025.