El dinero que ya no vemos: cómo cambiaron las billeteras digitales nuestra forma de gastar
 Expresiones Colombia Radio
Por: Marlene Vega y Álvaro Cruz
Durante mucho tiempo, pagar fue una de esas acciones cotidianas que tenían una forma muy concreta. Había que abrir la billetera, buscar los billetes, contarlos, entregarlos y esperar el cambio. Al terminar, bastaba con mirar nuevamente lo que quedaba para hacerse una idea de cuánto dinero seguía disponible. No hacía falta abrir una aplicación ni revisar un historial de movimientos porque el propio bolsillo ofrecía una especie de resumen inmediato de la situación económica.
Esa relación con el dinero fue cambiando poco a poco, casi sin que la mayoría de las personas se detuviera a pensar en ello. Primero aparecieron las cuentas utilizadas con mayor frecuencia, después los cajeros automáticos, las tarjetas, las compras por internet y las transferencias electrónicas. Cada avance resolvía una dificultad concreta y hacía más cómodo mover dinero, pero también iba separando el acto de pagar de la necesidad de tener los billetes físicamente delante.
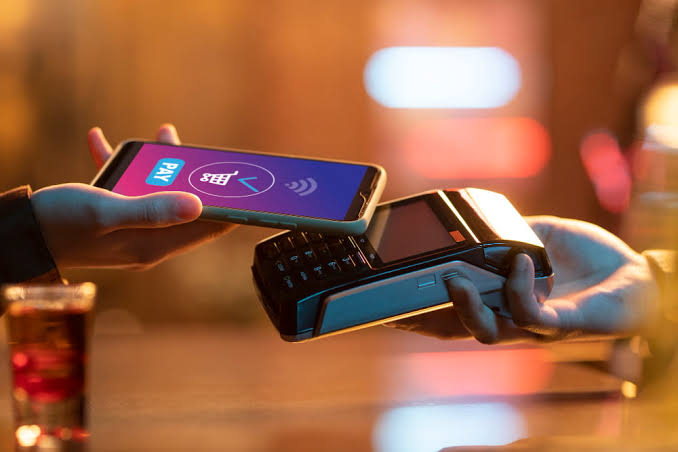
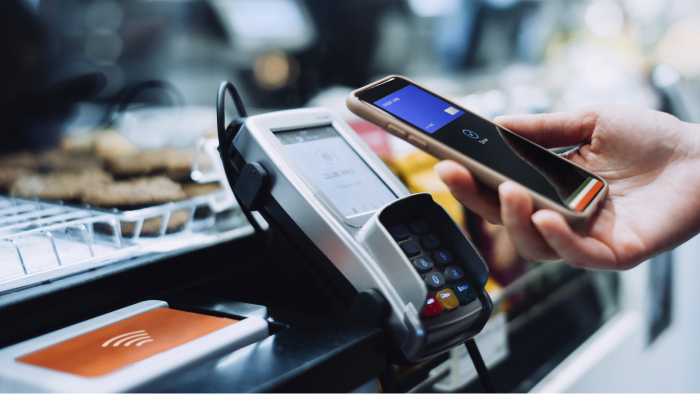
Hoy esa transformación llegó a un punto en el que una persona puede recibir dinero, pagar una cuenta, comprar algo, enviarle una suma a un familiar o cancelar un servicio sin tocar un solo billete durante todo el día. El teléfono terminó ocupando un espacio que antes pertenecía casi exclusivamente a la billetera y, con ello, cambió algo más profundo que la forma de pagar: cambió la manera en que nos encontramos con nuestro propio dinero.
Cuando el dinero todavía cabía en la billetera
La billetera no era solamente un objeto para guardar dinero. También funcionaba como una referencia permanente. Al abrirla, una persona podía reconocer de inmediato si llevaba suficiente efectivo para regresar a casa, comprar algo más o enfrentar un gasto inesperado. La cantidad de dinero estaba allí, delante de los ojos, y disminuirla exigía una decisión visible.
Ese sistema tenía inconvenientes evidentes. Llevar efectivo podía ser incómodo y, dependiendo de la cantidad, también podía representar un riesgo. Había que buscar un cajero, conseguir cambio, desplazarse para pagar determinados servicios y aceptar que algunas operaciones simplemente no podían hacerse a distancia. Sin embargo, el dinero físico tenía una característica que hoy resulta interesante: hacía visible la consecuencia de cada gasto.
Si alguien salía de casa con cierta cantidad y regresaba con menos, podía recordar fácilmente en qué se había ido buena parte de ella. El billete entregado en una tienda, el dinero utilizado para el transporte o la cantidad que había quedado después de una compra formaban parte de una secuencia que podía reconstruirse con relativa facilidad.
Las tarjetas comenzaron a modificar esa relación porque permitieron comprar sin llevar encima la totalidad del dinero que se quería utilizar. El efectivo siguió existiendo, pero dejó de ser indispensable para muchas operaciones. La tecnología había encontrado una manera de separar el dinero de su representación física y hacer que una orden pudiera sustituir al billete.
Con internet ocurrió algo todavía más importante. El banco comenzó a dejar de ser un lugar al que había que acudir para convertirse en un servicio al que se podía acceder desde distintos espacios. La transferencia permitió que el dinero viajara entre personas sin necesidad de que ambas estuvieran en el mismo lugar, y las compras dejaron de depender de entrar físicamente a un establecimiento.
Cada paso parecía pequeño cuando apareció. Vistos en conjunto, terminaron modificando una costumbre que había permanecido estable durante generaciones.
El teléfono ocupó el lugar del bolsillo
La escena puede encontrarse prácticamente en cualquier barrio. Una persona entra a una tienda, pregunta cuánto debe, saca el teléfono y realiza una transferencia. El vendedor mira su propio dispositivo, comprueba que el dinero llegó y continúa atendiendo al siguiente cliente. Entre una operación y otra no hubo billetes, monedas ni una caja registradora llena de efectivo.
Lo interesante es que esta situación ya no resulta extraordinaria. Se incorporó a la vida diaria con una rapidez considerable porque resolvió necesidades muy concretas. Un trabajador independiente puede recibir el pago de un servicio sin esperar a que el cliente tenga efectivo. Un familiar puede enviar dinero a otro que vive lejos sin buscar una empresa de giros. Un pequeño negocio puede cobrar a un cliente que no lleva dinero físico y una persona puede dividir una cuenta con varias personas sin tener que reunir previamente todo el efectivo.
La tecnología no creó solamente una nueva manera de pagar. También redujo la distancia entre las personas que participan en una operación económica.
El teléfono terminó concentrando muchas de esas posibilidades en un solo aparato. Es el mismo dispositivo con el que se conversa, se trabaja, se consulta una dirección, se pide un vehículo, se compra un producto y se revisan las cuentas. Pagar dejó de ser necesariamente una actividad separada del resto de la vida cotidiana y comenzó a formar parte de la misma pantalla en la que ocurren muchas otras cosas.
Esa integración tiene una consecuencia importante. Cuando pagar exige detenerse, sacar la billetera y contar el dinero, existe una pausa física que marca el momento de la compra. Cuando la operación puede hacerse desde el mismo dispositivo que ya tenemos en la mano, esa pausa puede ser mucho menor. La comodidad aumenta, pero también cambia la manera en que percibimos el acto de gastar.
No significa que utilizar una billetera digital convierta automáticamente a una persona en alguien que gasta más. Sería demasiado sencillo reducir una transformación económica y tecnológica a esa conclusión. Lo que cambia es la experiencia: el dinero puede salir de una cuenta sin que exista un objeto que desaparezca de nuestra vista, y esa diferencia obliga a desarrollar otras formas de atención.
Pagar dejó de tener una forma física
El dinero en efectivo ofrece una señal muy sencilla. Si había cinco billetes y después de una compra quedan tres, la disminución puede verse inmediatamente. En una cuenta digital ocurre algo diferente. La cantidad continúa apareciendo en una pantalla, pero su reducción forma parte de una sucesión de movimientos que pueden ser más difíciles de recordar cuando las operaciones son frecuentes.
Una persona puede pagar un transporte en la mañana, comprar algo para el almuerzo, hacer una transferencia durante la tarde y cancelar una suscripción en la noche. Cada movimiento puede parecer pequeño cuando se observa por separado. Sin embargo, todos pertenecen al mismo presupuesto y terminan afectando la cantidad disponible.
Por eso el cambio tecnológico también está modificando la forma de administrar el dinero. Antes, contar podía ser suficiente para tener una percepción aproximada de lo que quedaba. Ahora resulta mucho más importante revisar los movimientos y reconocer en qué se está utilizando el dinero, porque una cifra disponible en la pantalla no explica por sí sola cómo se llegó hasta ella ni qué obligaciones están pendientes.
La diferencia puede parecer sutil, pero tiene importancia en la vida cotidiana. Una persona puede mirar su saldo y sentirse tranquila porque todavía aparece una cantidad disponible, sin recordar que durante los próximos días tendrá que cubrir otros compromisos. Del mismo modo, puede acumular muchos gastos pequeños que individualmente parecen manejables y descubrir después que, juntos, representan una parte considerable de sus ingresos.
La pantalla registra lo ocurrido con mucha precisión, pero la interpretación sigue dependiendo de la persona.
En ese sentido, la digitalización del dinero no eliminó la necesidad de llevar cuentas. La hizo diferente. Ya no se trata solamente de saber cuánto efectivo queda en la billetera, sino de entender qué significa cada movimiento dentro del conjunto de la economía personal o familiar.

Una nueva forma de relacionarnos con el gasto
Durante años, comprar algo implicaba una pequeña interrupción. Había que sacar dinero, entregar una tarjeta, firmar o digitar una clave. Muchas de esas acciones todavía existen, pero buena parte de los pagos actuales puede resolverse con una rapidez que hace que la operación casi desaparezca dentro de la rutina.
Eso puede ser una ventaja enorme cuando se trata de resolver asuntos importantes. Pagar un servicio desde la casa evita desplazamientos. Enviar dinero a un familiar puede hacerse en cuestión de segundos. Un comerciante puede recibir un pago sin tener que manejar grandes cantidades de efectivo. La digitalización también facilita que las personas tengan un registro de sus operaciones y puedan consultar posteriormente lo que hicieron con su dinero.
Pero esa misma facilidad cambia la relación emocional con el gasto. Cuando entregar dinero supone sacar un billete de la billetera, la acción tiene una presencia física que no existe de la misma manera cuando basta con confirmar una operación desde el teléfono.
El problema no está necesariamente en la herramienta, sino en la distancia que puede aparecer entre la decisión y su consecuencia. Una compra digital puede terminar siendo tan sencilla como enviar un mensaje, y precisamente por eso resulta importante conservar el hábito de detenerse a pensar qué representa ese gasto dentro del presupuesto.
La economía personal siempre ha dependido de decisiones pequeñas. Lo que cambia ahora es el escenario en el que esas decisiones ocurren. El dinero dejó de estar necesariamente reunido en un lugar visible y empezó a distribuirse entre cuentas, aplicaciones, pagos programados, transferencias y compras que quedan registradas electrónicamente.
La billetera física permitía mirar una parte de la realidad. La billetera digital puede mostrar mucha más información, pero exige que aprendamos a leerla.
La revolución no llegó igual para todos
No todas las personas vivieron esta transformación de la misma manera. Para alguien acostumbrado desde hace años a utilizar aplicaciones bancarias, realizar una transferencia desde el teléfono puede parecer tan normal como hacer una llamada. Para otra persona, especialmente si no ha tenido una relación cercana con la tecnología, el proceso puede generar dudas y exigir un aprendizaje que no siempre resulta sencillo.
También existen diferencias relacionadas con el acceso a internet, la disponibilidad de dispositivos, la confianza en las entidades y la posibilidad de resolver problemas cuando una operación no sale como estaba prevista. La digitalización puede facilitar enormemente la vida de quien tiene las herramientas y los conocimientos para utilizarla, pero no elimina automáticamente las dificultades de quienes permanecen por fuera de ellas.
A esto se suma una nueva preocupación que prácticamente no existía cuando el dinero estaba principalmente en el bolsillo: la seguridad digital. Antes había que cuidar la billetera, evitar perderla y proteger el efectivo. Ahora también hay que cuidar contraseñas, dispositivos, códigos de acceso, datos personales y confirmaciones de pago.
El dinero sigue siendo nuestro, pero la manera de protegerlo cambió.
También cambió la confianza. Cuando una persona entrega un billete, sabe exactamente qué está ocurriendo porque puede observar la operación completa. Cuando realiza una transferencia, depende de una infraestructura tecnológica que funciona detrás de la pantalla. El dinero se mueve de una cuenta a otra y la operación queda registrada, pero buena parte del proceso sucede fuera de la vista del usuario.
Esa nueva realidad obliga a desarrollar una especie de educación financiera diferente. No basta con saber cuánto se gana y cuánto se gasta. También es necesario entender cómo circula el dinero, cómo revisar los movimientos, cómo reconocer operaciones extrañas y cómo proteger las herramientas que permiten acceder a las cuentas.
El dinero cambió de lugar, pero no de significado
El efectivo no desapareció y probablemente continuará formando parte de la vida cotidiana durante mucho tiempo. Lo que cambió fue su lugar dentro de una economía en la que cada vez más operaciones pueden realizarse sin que exista un intercambio físico.
La transformación tampoco puede entenderse solamente como una historia de tecnología. Detrás de cada transferencia hay una familia que necesita enviar dinero, detrás de cada pago digital hay un comercio que encontró una manera distinta de cobrar y detrás de cada aplicación hay una persona que comenzó a resolver asuntos que antes requerían tiempo, desplazamientos y trámites.
Por eso las billeteras digitales representan algo más que una nueva herramienta. Son parte de una transformación silenciosa de nuestras costumbres, porque modificaron la velocidad con la que circula el dinero y también la forma en que lo percibimos. Durante generaciones aprendimos a relacionarnos con él mediante billetes, monedas, sobres, cajones y billeteras; ahora una parte creciente de esa relación ocurre frente a una pantalla.
La consecuencia más importante de ese cambio no consiste en que dejemos de usar efectivo, sino en que necesitamos aprender a reconocer el dinero aunque ya no podamos verlo físicamente. Administrarlo significa cada vez menos contar lo que llevamos en el bolsillo y cada vez más comprender nuestros movimientos, distinguir entre lo disponible y lo comprometido, reconocer los gastos que se repiten y mantener presente que una operación que dura unos segundos puede tener efectos que permanecen mucho más tiempo.
Ahí comienza la parte más compleja de esta transformación, porque cuando pagar se vuelve sencillo, inmediato y casi invisible, también cambia nuestra relación con el consumo, con las tarjetas de crédito, con las compras impulsivas y con las deudas. La segunda parte de esta crónica entrará precisamente en ese terreno: qué ocurre cuando gastar deja de sentirse como una salida de dinero y empieza a convertirse en una sucesión de decisiones que pueden acumularse sin que las veamos crecer delante de nuestros ojos.

Cuando gastar dejó de sentirse como gastar
La transformación de la que hablábamos en la primera entrega no termina cuando el dinero deja de estar físicamente en la billetera. En realidad, ahí empieza una etapa más delicada, porque la facilidad para pagar también ha cambiado la manera en que nos relacionamos con el consumo. Comprar algo que antes exigía sacar dinero, contarlo y entregarlo puede resolverse hoy con unos cuantos movimientos en una pantalla, y esa diferencia parece pequeña hasta que se acumulan muchas decisiones tomadas de la misma manera durante una semana, un mes o un año.
La cuestión no consiste en decir que la tecnología nos obliga a gastar más. Las decisiones económicas siguen dependiendo de los ingresos, las necesidades, las costumbres, las prioridades y las circunstancias de cada persona. Lo que sí ha cambiado es el entorno en el que esas decisiones se toman. La compra está mucho más cerca de nosotros, disponible durante buena parte del día y presentada dentro de un dispositivo que también utilizamos para comunicarnos, entretenernos, trabajar y buscar información.
En ese escenario, el dinero puede dejar de sentirse como algo que se está entregando y comenzar a percibirse simplemente como una operación que se confirma. La diferencia importa porque la sensación de pérdida que acompañaba al billete físico ya no aparece de la misma manera. Cuando el dinero sale de una cuenta, queda registrado, pero no necesariamente produce la misma impresión inmediata que ver desaparecer varios billetes de la billetera.
Por eso la nueva economía cotidiana exige algo que antes podía resultar más intuitivo: estar pendiente de los movimientos aunque no exista una señal física que nos recuerde que estamos gastando.
El pequeño gasto que nunca parecía importante
Una de las grandes transformaciones de la vida digital está relacionada con los gastos que parecen demasiado pequeños como para preocuparnos por ellos. Una compra ocasional, un domicilio, una aplicación, un servicio que se renueva automáticamente, un transporte adicional o cualquier otro consumo cotidiano puede parecer irrelevante cuando se observa por separado.
El problema aparece cuando dejan de ser decisiones aisladas y comienzan a formar una costumbre.
La persona que paga varias veces durante el día puede no sentir que está haciendo grandes compras. Cada operación tiene una explicación razonable y ninguna parece suficiente para alterar seriamente el presupuesto. Sin embargo, cuando todas esas operaciones se juntan, aparece una cifra que puede ser muy distinta de la percepción que se tenía mientras ocurrían.
Esto no es exclusivo de los medios digitales. Siempre ha existido el llamado gasto pequeño y siempre ha sido posible gastar dinero en muchas cosas de poco valor. La diferencia está en la facilidad con la que ahora se puede repetir la operación y en la rapidez con la que el dinero puede pasar de estar disponible a estar comprometido.
También ha cambiado la forma de comprar. Antes había que desplazarse hasta un establecimiento para adquirir muchas cosas. Ahora una persona puede encontrar un producto mientras está viendo una red social, compararlo, revisar opiniones, pagar y esperar la entrega sin haber salido de su casa. El proceso completo puede desarrollarse dentro del mismo teléfono que unas horas antes utilizó para hablar con un amigo o revisar una noticia.
El comercio entendió rápidamente esa transformación. Las plataformas no solamente permiten comprar; también hacen que comprar sea sencillo. Guardan datos, recuerdan preferencias, muestran productos relacionados y reducen los pasos necesarios para completar una operación. Todo está diseñado para disminuir las dificultades que alguna vez separaron el deseo de la compra.
Desde el punto de vista del consumidor, esa comodidad puede ser muy útil cuando se utiliza para resolver una necesidad real. Pero también significa que la antigua pausa entre querer algo y pagarlo puede ser mucho más corta.
La tarjeta cambió una cosa que el teléfono llevó todavía más lejos
Antes de las billeteras digitales ya existía una forma de gastar sin sentir físicamente la salida del dinero: la tarjeta de crédito. Su aparición cambió de manera profunda la relación entre comprar y pagar porque permitió adquirir algo en el presente y asumir la obligación económica después.
La tarjeta de crédito no es simplemente otra forma de pago. Representa una relación distinta con el dinero porque introduce el tiempo dentro de la compra. Una persona puede disfrutar hoy de un producto o servicio mientras la obligación correspondiente permanece para los meses siguientes.
Eso puede ser útil cuando se utiliza de manera planificada y dentro de una capacidad real de pago. También puede convertirse en una fuente de dificultades cuando las compras se acumulan y la persona termina mirando cada obligación por separado sin observar el conjunto.
Las billeteras digitales y las aplicaciones financieras llevaron esa lógica a un entorno todavía más inmediato. El consumidor puede tener a la mano diferentes medios de pago, consultar saldos, recibir ofertas, comprar y administrar obligaciones desde el mismo dispositivo.
La comodidad, nuevamente, es indiscutible. Lo que cambia es la cantidad de decisiones financieras que pueden tomarse en un mismo lugar y con muy poco esfuerzo.
Una persona puede pasar de consultar cuánto dinero tiene a realizar una compra en cuestión de segundos. También puede recibir una invitación para adquirir algo, revisar una opción de financiación y completar una operación sin abandonar la pantalla. La frontera entre información, publicidad, entretenimiento y comercio se hizo mucho más pequeña.
Por eso administrar el dinero en la actualidad requiere algo más que aprender a utilizar las aplicaciones. También exige saber cuándo una facilidad tecnológica está resolviendo una necesidad y cuándo simplemente está haciendo más sencillo comprar algo que no estaba previsto.

El crédito puede esconder el tamaño real de una decisión
Una de las mayores dificultades de la economía digital aparece cuando el precio de una compra deja de mirarse como una cantidad completa y empieza a presentarse como una cuota.
La cuota puede ser perfectamente manejable. El problema aparece cuando se acumulan varias.
Una persona puede tener una compra a plazos, otra obligación adquirida meses atrás, una suscripción mensual y diferentes compromisos que se descuentan automáticamente. Ninguno de ellos, tomado individualmente, parece necesariamente grave. Sin embargo, todos compiten por una misma fuente de ingresos.
La deuda tiene precisamente esa característica: permite trasladar una decisión del presente hacia el futuro. El consumidor obtiene algo ahora y se compromete a destinar una parte de sus ingresos posteriores para pagarlo. Cuando existen pocos compromisos y están dentro de las posibilidades reales de pago, el crédito puede formar parte de una administración financiera organizada. Cuando se utiliza constantemente para cubrir gastos que los ingresos no alcanzan a sostener, la situación puede volverse mucho más difícil.
El problema no siempre aparece el día en que se adquiere la deuda. Puede aparecer semanas o meses después, cuando varias decisiones tomadas en momentos diferentes coinciden en el mismo presupuesto.
Por eso una persona puede tener la sensación de que cada compra fue razonable y, aun así, terminar enfrentando una carga que ya no resulta cómoda. La suma de decisiones pequeñas puede producir una obligación grande sin que exista un único momento en el que haya parecido evidente que se estaba llegando demasiado lejos.
Aquí la tecnología vuelve a desempeñar un papel importante. Las aplicaciones pueden mostrar información detallada sobre movimientos y obligaciones, pero ninguna herramienta puede tomar por nosotros la decisión de distinguir entre lo que podemos pagar y lo que simplemente queremos comprar.
La comodidad también tiene un precio: la atención
Durante mucho tiempo se habló de la tecnología como una forma de ahorrar tiempo. Y efectivamente lo ha hecho. Podemos pagar desde la casa, transferir dinero en segundos, consultar una cuenta a cualquier hora y resolver operaciones que antes exigían desplazamientos.
Pero ahorrar tiempo en una operación financiera no significa que podamos dedicar menos atención a nuestras finanzas.
Al contrario, cuanto más sencillo resulta mover dinero, más importante se vuelve revisar qué estamos haciendo con él. La facilidad tecnológica puede eliminar obstáculos innecesarios, pero también puede eliminar aquellas pequeñas pausas que alguna vez nos obligaban a pensar antes de gastar.
Una persona puede pasar de tener un deseo a realizar una compra con una rapidez que hace difícil distinguir entre una necesidad y una decisión impulsiva. Esa diferencia no siempre se nota en el momento. Puede aparecer después, cuando llega el extracto, cuando disminuye el saldo o cuando varias obligaciones comienzan a competir por el mismo ingreso.
La solución tampoco consiste en volver al pasado ni en abandonar las herramientas digitales. Sería poco realista y tampoco resolvería las necesidades que estas tecnologías han ayudado a solucionar. El reto está en recuperar deliberadamente algunas de las pausas que el sistema eliminó.
Revisar los movimientos con frecuencia, saber cuánto dinero está realmente disponible, reconocer los pagos automáticos, conocer las obligaciones pendientes y pensar antes de utilizar crédito son hábitos que adquieren mayor importancia precisamente porque ahora pagar es mucho más fácil.
El dinero digital también deja huellas
Existe una paradoja interesante en esta transformación. El dinero digital puede sentirse más invisible, pero al mismo tiempo deja una cantidad enorme de información sobre lo que hacemos con él.
Cada transferencia, cada compra y cada pago puede formar parte de un registro. Para el usuario, esto puede ser una ventaja porque permite reconstruir lo ocurrido y detectar movimientos que de otra manera podrían olvidarse. También puede ayudar a organizar mejor el presupuesto y conocer con mayor precisión hacia dónde se están dirigiendo los ingresos.
Pero esa misma capacidad plantea preguntas sobre privacidad y seguridad que no existían de la misma manera cuando la mayoría de las operaciones se realizaba en efectivo.
El dinero ya no solamente circula. También produce información.
Eso significa que la educación financiera de esta época necesita incorporar conocimientos que antes no eran tan necesarios. Saber administrar dinero implica comprender los medios de pago, proteger la información personal, reconocer engaños, revisar operaciones y tener cuidado con las autorizaciones que se conceden a determinadas plataformas.
La seguridad dejó de estar concentrada exclusivamente en la billetera. Ahora también está en el teléfono, en la contraseña, en el correo electrónico, en el número de celular y en las decisiones que tomamos cuando una aplicación nos pide información.
Un descuido digital puede tener consecuencias económicas tan concretas como perder efectivo.
El dinero invisible puede convertirse en una deuda muy visible
Existe otra razón por la que esta transformación merece atención. Cuando el dinero se vuelve más fácil de mover, también se vuelve más fácil comprometerlo.
Una compra puede parecer pequeña, una cuota puede parecer manejable y una suscripción puede parecer insignificante. El verdadero peso aparece cuando esas obligaciones conviven con los gastos básicos de una persona o de una familia.
La economía doméstica no funciona con compras individuales. Funciona con una suma de decisiones que deben caber dentro de unos ingresos determinados.
Por eso el concepto de dinero disponible necesita ser entendido con cuidado. Tener una cantidad en la cuenta no significa necesariamente que toda esa cantidad pueda gastarse. Parte puede estar destinada al arriendo, los servicios, la alimentación, el transporte, una deuda, una emergencia o cualquier otro compromiso que llegará después.
La pantalla muestra lo que existe en ese momento, pero no siempre muestra con la misma fuerza aquello que todavía falta por pagar. Esa diferencia puede llevar a tomar decisiones que parecen posibles hoy y resultan incómodas mañana.
Aprender a manejar dinero digital significa entonces aprender a mirar más allá del saldo.
La nueva riqueza no está solamente en cuánto tenemos, sino en cuánto entendemos
La transformación de las billeteras digitales tiene una dimensión que va mucho más allá de la tecnología. Nos está obligando a cambiar una costumbre que parecía sencilla: relacionarnos con el dinero a partir de algo que podíamos ver y tocar.
Ahora tenemos que reconocerlo en movimientos, fechas, obligaciones, registros y decisiones que se suceden con rapidez. El dinero puede entrar durante la mañana, salir en varias operaciones durante el día y volver a aparecer en otra cuenta sin que una sola moneda haya pasado por nuestras manos.
Eso no significa que hayamos perdido el control sobre nuestras finanzas. Significa que las formas tradicionales de ejercer ese control ya no son suficientes.
La persona que aprende a utilizar correctamente estas herramientas puede encontrar en ellas una enorme ventaja. Puede tener mayor información, hacer operaciones desde cualquier lugar, ahorrar desplazamientos y llevar un registro mucho más completo de lo que hace con sus ingresos. Pero esa ventaja depende de algo que ninguna aplicación puede proporcionar por sí sola: la capacidad de detenerse, mirar el conjunto y tomar decisiones de acuerdo con una realidad económica concreta.
El dinero se volvió más rápido, más cómodo y menos visible. Nuestra responsabilidad frente a él, en cambio, no disminuyó. En muchos casos se volvió mayor porque ahora tenemos más posibilidades de utilizarlo en cualquier momento y desde cualquier lugar.
La historia de las billeteras digitales no es, por tanto, la historia de cómo el efectivo va a desaparecer. Es la historia de cómo una herramienta cotidiana terminó modificando nuestros hábitos, nuestros tiempos y nuestra percepción del gasto. El desafío de los próximos años no será solamente aprender nuevas formas de pagar, sino aprender a conservar conciencia sobre lo que significa cada pago cuando el dinero puede desaparecer de nuestra cuenta con la misma facilidad con la que aparece una notificación en el teléfono.
Y quizá esa sea la transformación más silenciosa de todas: durante generaciones aprendimos que gastar significaba entregar dinero; ahora tenemos que aprender que gastar también significa comprometer una parte de nuestra vida futura, aunque la operación completa dure apenas unos segundos.